ROIC·ROIIC·ROI, 회사가 잘 벌면 나도 벌까?
2026-11-16
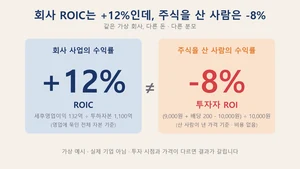
ROIC·ROIIC·ROI의 차이를 직접 계산합니다. 적정 ROIC의 기준, 현금·부채 처리와 사이트별 수치 차이를 확인하고, 추가 투자·성장·주식 가격을 나눠 판단하는 연습을 해보세요.
2026-11-16
ROIC·ROIIC·ROI의 차이를 직접 계산합니다. 적정 ROIC의 기준, 현금·부채 처리와 사이트별 수치 차이를 확인하고, 추가 투자·성장·주식 가격을 나눠 판단하는 연습을 해보세요.
2026-11-12
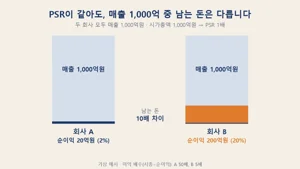
PSR 1배가 저평가를 뜻하는지 직접 계산합니다. 이익률 2%와 20%의 차이, EV/Sales의 부채 조정, 총액·순액 매출과 적자기업의 함정을 확인해 보세요.
2026-10-23
같은 현금흐름 100억 원도 성장률과 할인율에 따라 영업가치가 1,446억~2,933억 원으로 달라집니다. 민감도 표와 역DCF로 현재 가격이 요구하는 성장률을 읽는 법을 정리했습니다.
2026-09-18
ROIC는 오르는데 ROE는 떨어지는 회사, 원인은 새로 투입한 자본에 있습니다. ROIIC 계산법과 함정을 실제 사례로 정리했습니다.
2026-09-08
손익계산서의 매출액이 늘었다는 소식은 반갑습니다. 그런데 그 매출이 현금이 아니라 “받을 돈”으로 쌓이고 있다면 이야기가 달라집니다. 이 간극을 가장 먼저 드러내는 지표가 매출채권 회전율입니다. 콘택트렌즈 제조사 인터로조는 2025년 8월 최대주주 지분 686억원어치를 시가의 두 배 가까운 가격에 매각하는 계약을 맺었다가, 한 달도 안 돼 그 계약이 깨졌습니다. 실사 과정에서 드러난 문제는 매출액에 육박하는 매출채권이었습니다. 이 … 더 읽기
2026-09-08
어떤 회사가 갑자기 부채비율이 낮아졌다는 공시를 냅니다. 자본을 늘렸다는 뜻인데, 자세히 보면 유상증자가 아니라 “신종자본증권”이라는 낯선 이름의 증권을 발행했다고 적혀 있습니다. 만기 30년, 금리 연 6%. 이자를 낸다고 적혀 있는데 회계상으로는 자본이라고 부릅니다. 이 이름표가 이상하게 느껴진다면 정확하게 느낀 것입니다. 신종자본증권(영구채)은 법적 형식은 채권이지만 국제회계기준(IFRS)의 특정 조건을 만족하면 회계상 자본으로 분류되는 하이브리드 증권입니다. 이 글은 … 더 읽기
2026-09-04
순레버리지 0%라는데, 왜 주가는 유상증자 소식에 오히려 관심을 끌었을까 세계 최대 비트코인 트레저리 기업 스트래티지(옛 마이크로스트래티지)가 10주 만에 비트코인 매입을 재개했습니다. 그런데 이번 매입 자금은 빚이 아니라 새 주식을 팔아서 마련했습니다. 회사는 이를 두고 “순레버리지 0%로 재무구조가 개선됐다”고 설명합니다. 부채가 없다는 말은 맞지만, 이 거래가 기존 주주에게 이득인지 손해인지를 가르는 진짜 변수는 mNAV(시가총액 대비 보유 … 더 읽기
2026-09-02
“자사주 50억원어치를 사겠습니다”와 “자사주 50억원어치를 없애겠습니다”는 다른 이야기입니다. 그런데 뉴스에서는 종종 같은 제목 아래 묶입니다. 대정화금은 2020년 자사주 신탁 50억원을 걸어놓고 6개월 만에 1.96억원만 쓰고 접었습니다. 금호석유화학은 3년에 걸쳐 262만 주를 실제로 태웠습니다. 둘 다 “자사주 정책”이라 불렸지만 결과는 정반대였습니다. 이 둘을 가르는 것은 2026년 3월 6일까지는 순전히 회사의 선택이었습니다. 그날 공포·시행된 3차 상법 개정으로, … 더 읽기
2026-08-28
소규모합병은 발행 신주가 10% 이하면 존속회사가 주주총회·매수청구권 없이 진행할 수 있는 제도입니다. 상법 제527조의3 요건과 실제 공시 사례로 정리했습니다.
2026-08-18
🎯 핵심 요약 1. 현대이지웰의 2026년 1분기 영업이익은 전년동기 대비 -13.6% 줄었지만, EBITDA는 -2.7%만 줄었습니다. 같은 회사, 같은 분기인데 두 숫자의 방향은 같고 크기는 크게 다릅니다. 2. EBITDA = 영업이익 + 감가상각비 + 무형자산상각비. 실제로 현금이 나가지 않은 회계상 비용을 다시 더해 ‘현금창출력’만 남긴 값입니다. 3. EV(기업가치) = 시가총액 + 순차입금. 주식을 사는 돈뿐 아니라 … 더 읽기
2026-08-14
같은 나라, 같은 달의 물가가 CPI 3.5%·PCE 3.7%·PPI 5.5%로 갈립니다. 세 지표가 각각 무엇을 재는지, 교과서와 반대로 뒤집힌 CPI·PCE 관계가 무엇을 뜻하는지, 발표 때 무엇을 봐야 하는지 정리했습니다.
2026-08-08
ROE가 높아도 좋은 기업이 아닐 수 있습니다. 빚이 만든 착시를 걷어내고 사업 자체의 자본 효율을 보는 ROIC — ROE와의 차이, WACC 기준선, 해자의 증거까지 정리했습니다.
2026-06-07
코스피 12개월 선행 PER이 7배로 선진국(19배)보다 싸다. 그런데 이익의 68.5%가 삼성전자·SK하이닉스 두 회사다. 진짜 저평가인지 가치투자 관점으로 짚어봤다.