에스엘은 자동차용 램프(전조등·후미등)를 만드는 회사입니다. 현대차그룹에 40년 가까이 헤드램프를 공급하며 국내 점유율 60%대를 지켜 왔습니다. 이 글의 질문은 "성장할까"가 아니라 "지금 주가가 이 회사가 버는 돈과 쌓아 둔 돈에 비해 싼가"이고, 답을 가르는 것은 결국 에스엘 자본 배치입니다.
결론부터 말하면 저평가 쪽입니다. 적정가치는 주당 약 63,400~64,500원으로, 2026년 9월 23일 종가 48,550원보다 31~33% 위입니다. 다만 이 값은 쌓인 현금이 배당이든 자사주 소각이든 결국 주주에게 돌아온다는 전제 위에 있습니다. 회사가 지금 약속한 것(배당성향 40%)만 반영하면 약 59,700~60,800원입니다.
2026년 9월 16일 처음 올린 글을 9월 28일 새로 계산해 고쳤습니다. 새 자본의 수익률(ROIIC)을 계산하는 방식에서 오류를 찾아 바로잡았고, 수주 구조·현금 누적·로봇 매출 규모·증권사 목표가와의 차이를 더했습니다. 이전 글의 적정가 밴드(43,500~88,100원)는 이 글로 대체합니다.
🎯 핵심 요약
- 새로 넣은 자본의 수익률(ROIIC)은 세후 9.3~9.8%입니다. 자본비용(약 13%)보다 낮아서, 성장을 더 가정해도 적정가치가 거의 오르지 않습니다. → "ROIIC" 섹션
- 수주는 3년째 줄었지만 매출은 늘고 있습니다. 수주가 "양산 후 1년 매출" 기준이라 6년 치가 겹겹이 쌓이기 때문이고, 이 구조로 보면 매출은 2030년까지 늘어납니다. → "수주" 섹션
- 현금은 연 2,000억 원씩 쌓이고 있습니다. 배당을 크게 늘렸는데도 쌓이는 속도가 더 빠르고, 자사주 매입은 없습니다. → "자본 배치" 섹션
- 적정가치 약 63,400~64,500원 — 쌓인 현금이 전부 주주에게 돌아온다고 볼 때입니다. 현 배당 정책만 반영하면 약 59,700~60,800원, 전동화·로봇 성장이 회사 전체의 재투자 수익률을 12% 이상으로 끌어올리면 약 68,300~70,500원입니다. → "적정가치" 섹션
- 증권사 목표가(8만~9만 원대)와의 차이는 대부분 "로봇 제조사 재평가"입니다. 한 증권사 계산을 나눠 보면 차이의 3분의 2가 배수를 50% 올린 부분입니다. → "증권사 목표가" 섹션
- 판별은 11월 중순 3분기보고서와 2027년 초 결산입니다. 연간 수주가 교체 수준 아래로 두 해 이어서 내려가거나, 배당성향이 40%에 묶인 채 환원 확대가 없으면 이 판단은 틀린 쪽입니다. → "반증조건" 섹션

회사 한눈에 보기
| 항목 | 내용 |
|---|---|
| 주요 사업 | 자동차 램프(헤드램프·리어램프) 78% · 전동화 부품(E-Shift·BMS·SBCM) 14% · 미러·금형 등 8%(2026년 상반기) |
| 발행주식총수 | 46,448,520주 (보통주만) |
| 자기주식 | 0.85% — 개정 상법상 예외 승인 없으면 2027년 9월 초까지 소각 대상 |
| 최대주주 | 이성엽 외 특수관계인 62.92%(이성엽 26.46%·이충곤 14.68%·이승훈 10.00%) |
| 2대주주 | Stanley Electric(일본 램프 2위) 7.01% |
| 주요 고객(지분율) | 현대차 17.27% · 현대모비스 17.27% · GM 16.10% · 기아 14.93% (4사 합산 65.57%) |
| 시가총액 | 약 22,551억 원(2026-09-23 종가 48,550원) |
| 순현금(2026.06말) | 7,018.8억 원(시가총액의 31.1%) |
| 배당수익률 | 5.71%(2025년 주당 2,770원, 배당성향 41.0%) |
출처: FY2025 사업보고서 · 2026년 6월 반기보고서 · 기업가치제고계획
표에서 이 글의 쟁점은 두 줄입니다. 순현금이 시가총액의 31%인데 배당수익률은 5.71%에 그친다는 것, 즉 번 돈이 주주에게 돌아오는 속도보다 회사에 쌓이는 속도가 빠르다는 것입니다. 이 차이가 왜 생기고 값에 얼마나 반영되는지를 아래에서 차례로 확인합니다.
무엇을 파는 회사인가
매출은 세 부문입니다. 자동차용 램프가 78%로 주력이고, 전동화 부품 14%, 미러·금형·전자 등 기타 8%입니다. 전동화는 이름과 달리 모터·인버터 같은 EV 구동계가 아니라 전자식 변속 장치(E-Shift)·배터리관리시스템(BMS)·차체 통합 제어기(SBCM)입니다. 2026년 상반기 전동화 매출은 3,760억 원으로 1년 전보다 22% 늘었습니다.
해자는 세 가지입니다. ①현대차그룹과 40년 가까이 이어 온 거래 관계 ②헤드램프 설계-금형-양산을 한 번에 처리하는 통합 생산 능력 ③북미·인도에서 현대차그룹 램프를 사실상 전담하는 현지 생산 거점입니다.
한계도 뚜렷합니다. 고객 4사가 지분의 65.57%를 가진 주주이기도 하고, 그중 현대모비스는 고객이면서 램프 경쟁사입니다. 국내 헤드램프 점유율은 66.4%(2023)→66.2%(2024)→64.3%(2025)로 소폭 내렸는데, 회사 추정치 3개뿐이라 추세인지는 단정하지 않습니다.
평가법부터 정합니다 — 램프 사업은 이익이 지금·안정적으로 나오는 성숙 사업이라, 지금 이익과 새 자본의 실측 수익률을 그대로 넣는 현금흐름 할인이 맞습니다. 로봇은 회사가 매출을 공시하지 않아 기준 계산에서 뺐습니다.
순이익 +42.4%는 진짜인가 — 아닙니다, 환율입니다
2026년 상반기 순이익은 +42.4%, 영업이익은 +19.7%였습니다. 이 차이의 정체는 환율입니다. 2024년 이후 5개 구간 전부 원/달러 환율과 영업외손익 부호가 일치하고(반기 1%p당 세전 30~40억 원), 상반기 영업외손익 증가분 693.1억 원 중 83.2%(577.0억 원)가 환율 관련분입니다.
이 환율은 이미 반대로 갔습니다. 상반기 말 1,548.6원이던 원/달러가 9월 중순 1,341.1원으로 −13.4% 내려, 3분기에 세전 약 −480억 원의 되돌림이 찍힐 수 있습니다. 3분기에는 고객사 파업에 따른 물량 차질도 겹칩니다. 영업이익은 진짜입니다 — 해외 실질 물량 증가만으로 영업이익 증가분 443.7억 원의 80% 이상이 설명됩니다. 순이익 하나만 보면 이 회사를 매번 잘못 읽습니다.
핵심 — ROIIC를 바로 계산하니 9%대입니다
이 글에서 가장 중요한 숫자입니다. 증분자본이익률(ROIIC)은 투하자본이익률(ROIC)의 누적 평균이 아니라, 새로 넣은 자본 1원이 영업이익을 얼마나 늘렸는지만 떼어 봅니다.
📊 시각 A — 1차 출처표: ROIIC 재계산 과정
| 계산 방식 | 결과(세후 기준 포함) | 무엇이 달라졌나 |
|---|---|---|
| 원 계산(총자산 증가 대비, FY23→FY25) | 2.7% | — |
| + 연구개발비를 투자로 인정 | 6.7~7.2% | R&D(매출의 8.45%) 전액 비용 처리 보정 |
| + 현금·금융자산 제외 | 8.2~8.6% | 늘어난 자산의 48%가 사업이 아니라 현금이었음 |
| 순영업자산 기준, 같은 6월말끼리(최종) | 9.3~9.8% | 매입채무 같은 무이자 영업부채를 빼야 실제 투입된 돈 · 반기말 계절 차이 제거 |
출처: 각 연도 사업보고서·반기보고서 연결 재무상태표(DART), 구간 = 2023.6→2025.6(9.3%) · 2024.6→2026.6(9.8%). 분자 = 최근 12개월 영업이익 증가(세후), 분모 = 같은 기간 순영업자산 증가.
마지막 줄이 이번 수정의 핵심입니다. 처음에는 영업자산 전체를 분모로 써서 3~8%대가 나왔습니다. 그런데 현금흐름 계산에서 빼는 재투자는 "설비투자 − 감가상각 + 순운전자본 증가"이므로, 분모도 매입채무처럼 이자 없이 들어온 영업부채를 뺀 순영업자산이어야 맞습니다. 독립 반대검증에서 이 불일치를 지적받아 다시 계산했습니다. 또 12월말과 6월말을 섞으면 운전자본 계절성 때문에 값이 튀어서, 같은 6월말끼리만 비교했습니다.
이 숫자가 뜻하는 것: 세후 9.3~9.8%는 가치를 파괴하는 수준은 아니지만 자본비용(약 13%)에는 못 미칩니다. 그래서 이 회사는 성장을 더 가정해도 적정가치가 거의 오르지 않습니다. 성장에 넣는 돈이 그 돈의 기회비용만큼을 벌지 못하기 때문입니다.
같은 기간 ROE(자기자본이익률)는 17.4%에서 12.8%로 내렸습니다. 이익이 줄어서가 아니라 자본이 더 빨리 늘어서입니다.
수주는 줄었는데 매출은 왜 늘었나 — 그리고 언제 꺾이나
연간 수주는 2023년 2.03조 원을 정점으로 1.68조(2024)→1.44조(2025)로 줄었습니다. 그런데 매출은 2026년 상반기 +9% 늘었습니다.
이유는 수주의 정의에 있습니다. 에스엘 IR의 수주 금액은 "양산 후 1년 매출" 기준입니다(2019년 IR 각주, DART에 공시된 BMS 계약의 생애 총액이 그해 부문 수주 전체보다 큰 점으로 역검증). 수주 후 약 2년 뒤 양산이 시작되고, 차종 수명(약 6년) 동안 매년 그만큼 매출이 납니다. 그러니 매출은 최근 6년 치 수주가 겹겹이 쌓인 합이고, 비교 대상은 전년 수주가 아니라 해마다 수명이 끝나 빠지는 몫(매출 ÷ 6)입니다.
📊 시각 A — 수주와 교체선
| 연도 | 수주 | 빠지는 몫(교체선) 대비 | 그 결과 |
|---|---|---|---|
| 2021~22 | 0.5~0.6조 | 근처 이하 | 2024~25년 매출 정체(+2.8%·+5.4%) |
| 2023 | 2.03조 | 약 2.3배 | — |
| 2024 | 1.68조 | 약 1.9배 | — |
| 2025 | 1.44조 | 약 1.7배 | 2026년 상반기 매출 +9%로 들어오기 시작 |
| 2026(6월말) | 0.98조 | 연 1.6~1.8조 추정 | 같은 시점 2025년(0.77조)보다 빠름 |
출처: 에스엘 IR 연간 수주(2020~2026년 상반기). 교체선 = 그해 매출 ÷ 차종 수명 6년.
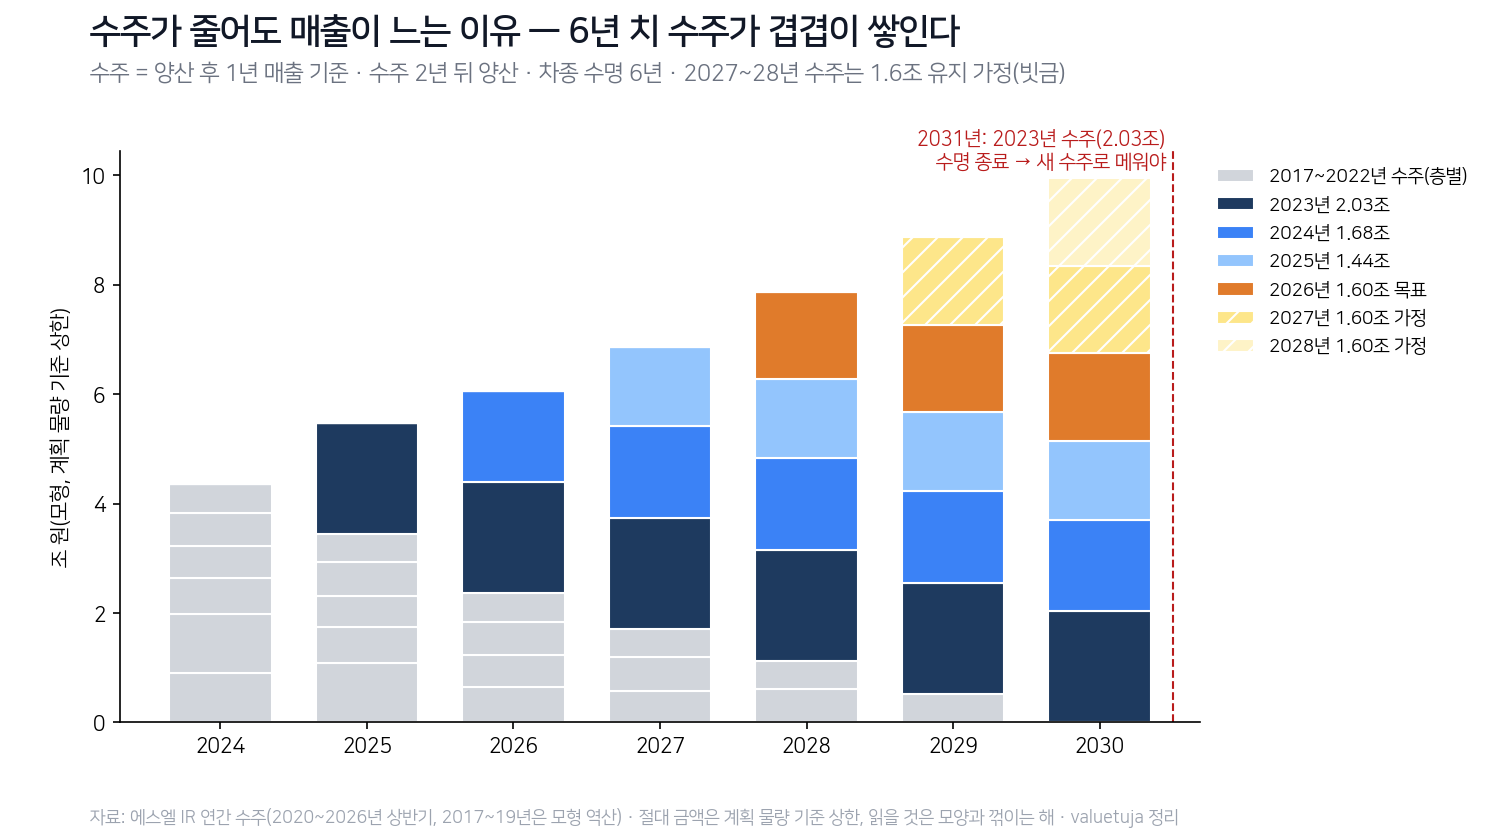
그러면 매출은 언제 꺾이나. 이 구조에서 t년 매출이 느는지는 "2년 전 수주"와 "8년 전 수주" 중 어느 쪽이 크냐로 정해집니다. 2028~30년에 빠지는 몫은 역대 최저였던 2020~22년 수주(0.5~0.6조)라, 앞으로 수주가 웬만큼만 돼도 2030년까지는 매출이 늘어납니다. 2031년에 2023년분(2.03조)이 빠지면서 꺾일 수 있고, 그 자리를 새 수주로 메우느냐가 장기 과제입니다.
전동화 수주도 같은 방식으로 볼 수 있습니다. 전동화 교체선(2025년 매출 6,376억 ÷ 6 ≈ 1,060억) 대비 2024년 수주 2,000억(1.9배), 2025년 2,890억(2.7배)이라, 2026~27년 전동화 매출 증가를 수주가 뒷받침합니다.
부문을 나눠 보면 — 전동화 성장은 이미 숫자 안에 있습니다
분기 세그먼트를 반기·분기·사업보고서 누적치를 차분해 6개 분기로 복원했습니다.
| 부문 | 1Q25 | 2Q25 | 3Q25 | 4Q25 | 1Q26 | 2Q26 |
|---|---|---|---|---|---|---|
| 램프 영업이익률 | 10.4% | 8.6% | 6.2% | 10.1% | 11.7% | 8.8% |
| 전동화 영업이익률 | 7.5% | 2.0% | −0.9% | −5.1% | +6.8% | +11.9% |
| 전동화 매출(억 원) | 1,729 | 1,344 | 1,633 | 1,670 | 1,784 | 1,976 |
전동화는 2개 분기 연속 개선했고 2분기 매출은 6분기 중 최대입니다. 이 성장은 앞의 ROIIC 9%대에 이미 들어 있습니다. 2026년 상반기 전사 영업이익 증가(+444억 원)의 45%(+200억 원)가 전동화에서 나왔는데, 같은 기간 전사 ROIIC가 9.3~9.8%였습니다. 전동화 개선의 상당 부분은 적자(−5.1%)에서 11.9%로 돌아선 마진 회복, 즉 기존 설비의 가동이 올라온 효과입니다. 전동화·로봇에 들어가는 돈이 램프보다 적다고 따로 높게 쳐 주려면 그만큼 본업의 수익률을 낮춰야 실측과 맞습니다. 그래서 성장이 적정가치를 올리는 조건을 "회사 전체의 재투자 수익률이 12% 이상으로 개선되는 것"으로 두었습니다. 전동화 라인 가동률(BMS 67.5%·E-Shifter 71.3%, 2025년 말)에 여유가 있어 가능성은 있지만, 연 15% 성장이 이어지면 2030년 전에 여유가 소진됩니다.
회사가 부문별 자산·부채를 공시하지 않아(원문: "최고영업의사결정자에게 정기적으로 제공되지 않음") 부문별 수익률은 직접 잴 수 없습니다. 3분기보고서의 전사 수치로 간접 확인합니다.
로봇 — 실제 공급은 시작됐지만, 규모는 연 수백억~1천억 원대로 보는 것이 자료와 맞습니다.
- 에스엘은 현대차 로보틱스랩의 이동 로봇 '모베드(MobED)'를 조립 생산하고(9월 양산 본격화), 보스턴다이내믹스 4족 로봇 '스팟'에 다리 모듈을 공급합니다. 휠 구동 모듈 'PluD'는 2027년 양산 예정입니다(사업보고서·증권사 리포트).
- 한 증권사는 로봇 매출을 연 8천억~1.2조 원으로 추정했습니다. 그 추정을 같은 증권사가 인용한 생산 목표(두 로봇 합산 연 6,700~10,000대)로 나누면 — 분자는 증권사 추정 매출, 분모는 증권사 인용 대수 — 에스엘이 로봇 한 대당 8,000만~1.8억 원을 매출로 잡아야 합니다. 모베드 판매가는 베이직 기준 약 5,000만 원이고(2026년 9월 판매 개시 보도), 모베드 전체 매출도 연 1,500억~2,000억 원 규모로 보도됩니다. 같은 증권사가 "4월까지 누적 수주 4,773억 원" 안에 GM 램프·BMS와 함께 PluD를 넣어 둔 것도 1조 원대 추정과 맞지 않습니다.
- 회사는 로봇 매출 금액을 공시하지 않습니다. 이 글의 적정가치에는 로봇을 넣지 않았습니다. 로봇 영업이익을 연 100억 원으로 넣으면 주당 약 1,100원, 250억 원이면 약 2,700원이 더해집니다.
에스엘 자본 배치 — 배당은 늘었지만, 현금은 더 빨리 쌓입니다
📊 시각 A — 현금 누적과 주주환원
| 시점 | 순현금(금융자산 포함) | 그해 배당 지급 | 자사주 매입 |
|---|---|---|---|
| 2022말 | −8억 | 230억 | 0 |
| 2023말 | 2,279억 | 276억 | 0 |
| 2024말 | 4,097억 | 460억 | 0 |
| 2025말 | 6,494억 | 602억 | 0 |
| 2026.6말 | 7,783억 | 1,296억 | 0 |
출처: 각 연도 사업보고서·2026년 6월 반기보고서(연결). 적정가치 계산에는 비유동 금융자산을 뺀 보수적인 값(7,018.8억 원)을 씁니다.
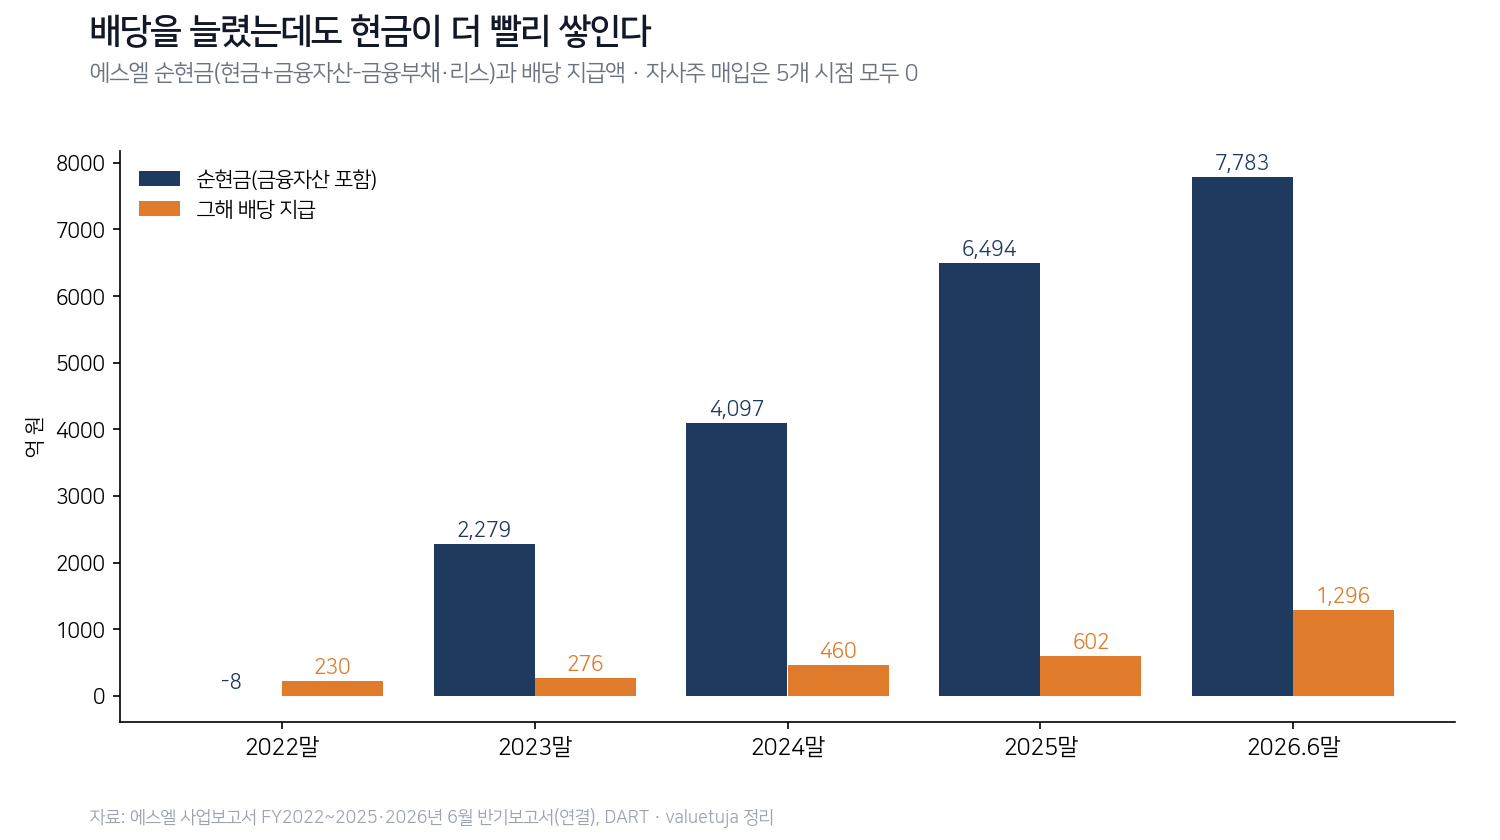
배당은 실제로 늘었습니다. 주당 900원→1,200원→2,770원, 배당성향 12.4%→41.0%입니다. 그래도 현금은 연 약 2,000억 원씩 쌓였고, 2026년 상반기에는 배당 1,296억 원을 주고도 늘었습니다. 기업가치제고계획의 정량 목표는 "배당성향 40% 이상" 하나이고, 자사주 매입·소각 계획은 없습니다.
배당성향이 정확히 40%에 맞춰진 이유도 짐작할 수 있습니다. 2026년부터 배당성향 40% 이상 등 요건을 갖춘 상장사의 배당소득은 분리과세(최고 30%)를 받습니다(2028 사업연도 귀속분까지). 이 제도가 발표된 직후 결산에서 배당성향이 15%에서 41%로 올랐습니다. 공시로 확인된 이유는 아니고 정황입니다. 이 해석이 맞다면 배당성향은 40% 근처에 머물 유인이 크고, 나머지 60%는 계속 쌓입니다.
개정 상법: 2026-03-06 시행된 개정 상법(제341조의4)이 자사주 소각을 원칙 의무화했습니다. 기존 보유분은 2027년 9월 초까지 소각해야 하고, 예외는 주주총회에서 보유·처분계획을 승인받을 때만 인정됩니다.
📊 시각 A — 1차 출처표: 개정 상법 자기주식 소각 의무 시한
| 구분 | 소각 시한 | 예외 조건 |
|---|---|---|
| 법 시행(2026-03-06) 이후 신규 취득 자사주 | 취득일로부터 1년 이내 | 주총 특별결의로 승인받은 보유·처분계획 |
| 법 시행 전부터 보유하던 기존 자사주 | 2027년 9월 5일~6일까지 | 동일 |
에스엘의 자기주식 0.85%도 대상이고, 2026년 3월 정기주총에는 예외 승인 안건이 없었습니다(주총 결과 원문). 물량은 작지만 다음 확인 시점이 2027년 3월 주총으로 정해졌다는 의미가 있습니다.
이 종목의 핵심 긴장은 이것입니다. 사업은 튼튼한데, 번 돈이 주주에게 돌아오는 속도(연 1,300~1,600억 원)가 쌓이는 속도(연 약 2,000억 원)보다 느립니다.
재무 안정성 점검 — 재무건전성 점수로 보면 6/9입니다
9개 항목을 채점하는 피오트로스키 F-스코어로 DART 3개년 재무제표를 직접 채점했습니다.
| 항목 | 판정 | 근거 |
|---|---|---|
| ① 총자산이익률(ROA) 양(+) | ✅ | 2025년 8.0% |
| ② 영업현금흐름 양(+) | ✅ | 2025년 5,085억 원 |
| ③ ROA 전년 대비 개선 | ❌ | 10.3%(2024) → 8.0%(2025) |
| ④ 영업현금흐름이 순이익보다 큼 | ✅ | 5,085억 > 3,108억 |
| ⑤ 장기부채비율 감소 | ❌ | 4.31% → 4.38% |
| ⑥ 유동비율 개선 | ✅ | 2.05배 → 2.25배 |
| ⑦ 신주 발행 없음 | ✅ | 유통주식수 6년째 불변 |
| ⑧ 매출총이익률 개선 | ✅ | 13.85% → 13.98% |
| ⑨ 자산회전율 개선 | ❌ | 1.34회 → 1.31회 |
합계 6점으로 중상위권입니다. 떨어진 항목 중 ROA·자산회전율 동시 악화는 ROIIC 이야기와 같은 현상의 다른 각도입니다 — 자산(주로 현금)은 늘어나는데 수익이 못 따라옵니다. 재무구조는 안전하지만, 자산을 굴려서가 아니라 돈을 쌓아서 만들어진 안전함입니다.
외부감사인도 같은 지점을 봤습니다. FY2024·2025 사업보고서의 외부감사 핵심감사사항(KAM)은 2년 연속 해외 증설 공장(중국 연태 → 폴란드)의 손상 위험이었고, FY2025에 연결 기준 폴란드 공장 유형자산 손상차손 179.9억 원이 실제로 인식됐습니다(FY2025 사업보고서 외부감사 절). 새로 지은 해외 공장이 기대만큼 벌지 못한 사례로, ROIIC가 자본비용에 못 미치는 이유와 같은 방향입니다.
적정가치 — 약 63,400~64,500원
계산 공식
세후영업이익(NOPAT) = 영업이익 × (1 − 법인세율 27.5%)
2026~28년 주주 몫 현금흐름 = NOPAT − (다음 해 NOPAT 증가분 ÷ ROIIC)
2029년 이후 가치 = 2029년 NOPAT × (1 − 성장률 g ÷ ROIIC) ÷ (요구수익률 r − g)
주당 적정가치 = [영업가치 + 순현금 × 인정률] × (1 − 비지배지분 3.4%) ÷ 유통주식 46,055,462주
입력값(왜 이 값을 골랐는가)
| 입력 | 값 | 근거 |
|---|---|---|
| 영업이익 2026/27/28 | 4,690 / 5,019 / 5,370억 | 매출 +8.5%·+7%·+7%(상반기 실제 +9%, 2023~25년 수주 층) × 영업이익률 8.25%(2023~25년 7.8~8.0%, 최근 12개월 8.3%) |
| 요구수익률 r | 13% | 국내 중형 부품주 관행 상단 + 고객 4사 집중·지배구조 할인 |
| 영구성장률 g | 2% | 성숙한 램프 시장. 2031년 이후에도 교체선 이상 수주를 전제 |
| ROIIC(세후) | 9.3~9.8% | 앞의 순영업자산·동계절 실측 두 구간 |
| 순현금 인정률 | 100% | 배당 확대든 소각이든 쌓인 현금이 결국 주주에게 간다는 가정. 회사가 약속한 것은 아닙니다 — 현 정책이면 75% |
한 칸씩 대입(ROIIC 9.3% 기준)
| 단계 | 계산 | 값 |
|---|---|---|
| 2026년 NOPAT | 4,690억 × (1−27.5%) | 3,400억 |
| 2026년 재투자 | (2027년 NOPAT 3,639억 − 3,400억) ÷ 9.3% | 약 2,570억 |
| 2026년 주주 몫 현금흐름 | 3,400억 − 2,570억 | 약 830억 |
| 주당 적정가치 | 영업가치 + 순현금 7,018.8억 × 100%, 비지배 차감 | 약 63,400원 |
ROIIC 9.8%로 하면 약 64,500원입니다. 두 값은 고른 숫자가 아니라 앞의 두 측정 구간을 그대로 쓴 결과입니다.
🎯 무엇이 이 값을 흔드나 (2026-09-23 종가 48,550원 기준)
- 적정가치(현금 전부 환원 가정): 약 63,400~64,500원 (+31~33%)
- 현 배당 정책만 반영(현금 인정 75%): 약 59,700~60,800원
- 전동화·로봇 성장이 회사 전체 ROIIC를 12~13.8%로 끌어올릴 때: 약 68,300~70,500원
- 환원 확대로 지배구조 할인이 줄 때(r 12%): 약 68,900~70,100원
- 2031년 이후 매출 −10%·이익률 7%: 약 56,600~57,400원
- 현재가와 같아지는 ROIIC: 약 5.5% (실측과 4%p 차이)
가정에 따른 예시 계산이며 목표주가가 아닙니다. 매수·매도를 권유하지 않습니다.
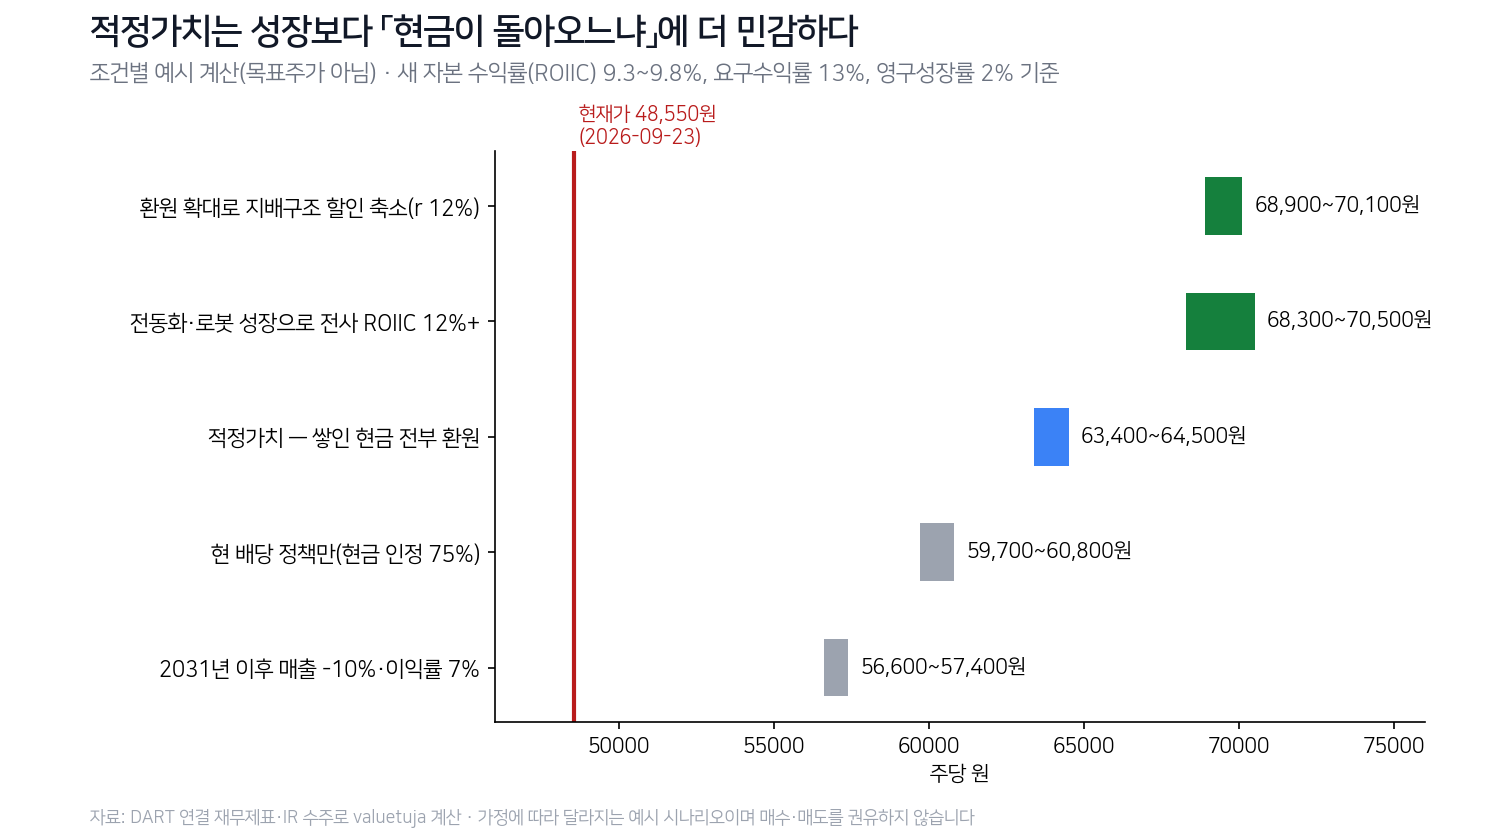
성장에는 둔감하고, 감소에는 민감합니다. 2029~30년까지 성장을 늘려 넣어도 값은 1~2% 달라질 뿐입니다. 반대로 매출이 줄면 공장 설비는 장부가로 회수되지 않고 고정비 때문에 이익률도 떨어져 값이 크게 내려갑니다. 그래서 이 종목에서 봐야 할 것은 "얼마나 성장하나"보다 "2031년 이후 매출을 지키느냐"와 "쌓인 현금이 돌아오느냐"입니다.
10년 최고가는 2026년 5월 79,500원입니다. 위 조건별 값은 모두 이 범위 안에 있습니다.
증권사 목표가(8만~9만 원대)와 왜 다른가
같은 날(2026-09-28) 나온 한 증권사 리포트의 목표주가 89,000원을 이 글의 틀로 나눠 봤습니다. 그 계산은 평균(목표 PER 11배 × 12개월 예상 EPS 9,105원, 목표 PBR 1.2배 × BPS 64,863원)입니다. 이 글의 적정가치 중앙(약 63,950원)을 같은 틀로 바꾸면 PER 7.0배·PBR 0.99배입니다.
| 요인 | 차이 기여 | 비중 |
|---|---|---|
| 기본 PER(이 글 7.0배 → 글로벌 부품사 평균 7.3배) | +1,400원 | 6% |
| 로봇 제조사 재평가로 배수 50% 상향(7.3배 → 11배) | +16,700원 | 67% |
| PBR(0.99배 → 1.2배) — ROE 14.6%가 쌓이는 자본에도 유지된다는 가정 | +6,900원 | 28% |
- 기본 배수는 거의 같습니다. 이 글의 계산은 시장이 비슷한 부품사에 주는 배수와 맞습니다.
- 로봇 재평가가 맞으려면 로봇 영업이익이 매년 약 1,530억 원(매출 약 1.5조 원) 영구히 나와야 합니다. 같은 리포트의 전동화(로봇 포함) 매출 추정은 2027년 +970억 원입니다.
- PBR 1.2배는 새로 쌓이는 자본도 지금 ROE(14.6%)를 번다는 가정입니다. 이 글은 새 자본의 실측 수익률(9%대)을 씁니다.
- 현금은 오히려 이 글이 더 후하게 봅니다. 이 글은 순현금을 액면 그대로 더하고, PER 방식은 현금을 이자수익으로만 반영합니다.
업종 안에서 보면 프레임이 바뀝니다
국내 자동차부품 11종을 같은 기준으로 대조했습니다(2026-09-11 기준값, 에스엘 현재 PBR은 0.83배).
| 종목 | PER | PBR | 배당수익률 |
|---|---|---|---|
| 에스엘 | 6.36 | 0.888 | 5.31% |
| 현대모비스 | 10.42 | 0.712 | 1.56% |
| HL만도 | 13.82 | 0.794 | 1.51% |
| 기아 | 7.03 | 0.761 | 5.37% |
| 현대차 | 12.46 | 0.819 | 2.61% |
| 화신 | 3.70 | 0.433 | 2.21% |
| 대원강업 | 4.17 | 0.488 | 2.28% |
| 성우하이텍 | 2.76 | 0.268 | 3.32% |
| 서연이화 | 2.41 | 0.236 | 2.20% |
| 평화정공 | 4.22 | 0.254 | 3.46% |
| SNT모티브 | 8.60 | 0.620 | 6.33% |
| peer 중앙값 | 4.22 | 0.62 | 2.28% |
업종 전체가 싸고, 에스엘은 그 안에서 싸지 않은 쪽입니다. 프리미엄의 근거는 11종 중 가장 높은 ROE인데, 그 ROE는 자본이 쌓이면서 낮아지는 중입니다. "PBR이 1배 아래니 저평가"라는 판단은 이 표 앞에서 성립하지 않고, 이 글의 저평가 판단은 현금흐름과 순현금에서 나옵니다.
강세 근거와 약세 근거를 같은 수로 놓습니다
약세 쪽에서 볼 것 (4가지)
1. 새 자본의 수익률(세후 9.3~9.8%)이 자본비용(약 13%)에 못 미칩니다. 성장만으로는 값이 오르지 않습니다.
2. 적정가 폭의 상당 부분이 "현금 인정 100%" 가정에서 나옵니다. 공시된 정책은 배당성향 40%뿐이고 자사주 매입은 없습니다.
3. 3분기에 환율 되돌림(세전 약 −480억 원 추정)과 고객사 파업 물량 차질이 겹칩니다.
4. 고객 4사 집중(65.57%)과 현대모비스의 이중 역할(고객이자 경쟁사), 국내 점유율 소폭 하락.
강세 쪽에서 볼 것 (4가지)
1. 2023~25년 수주가 교체선의 1.7~2.3배라 2030년까지 매출이 이미 딴 수주로 채워집니다. 2026년 수주 속도도 작년보다 빠릅니다.
2. 순현금이 시가총액의 31%이고 연 2,000억 원씩 늘어, 환원이 늘면 바로 가치로 이어질 재료가 있습니다.
3. 전동화가 적자에서 11.9% 이익률로 돌아섰고, 전동화 수주도 교체선의 2.7배입니다.
4. 개정 상법으로 자사주 소각이 법정 기본값이 됐고, 배당 분리과세가 배당성향 40% 유지 유인을 줍니다.
반증조건 — 무엇이 틀리면 이 판정을 접어야 하는가
| 조건 | 무엇이 틀린 것인가 | 그때 적정가 |
|---|---|---|
| 연간 수주가 교체선(매출÷6, 2026년 약 0.95조) 아래로 두 해 이어서 | 2031년 이후 매출을 지키지 못할 가능성이 커짐 | 약 57,000원 쪽으로 재계산 |
| 2026회계연도 배당성향 40% 고정 + 자사주 매입·소각 공시 없음 | 현금 인정 100% 가정이 틀림 | 약 60,000원 쪽으로 |
| 순영업자산 기준 증분 ROIIC가 6% 아래로 | 현재가와 같아지는 선(약 5.5%)에 접근 | 재계산 |
| 배당성향 40% 초과·자사주 소각 발표 | 반대로 환원 확대 확인 | 상단(약 69,000~70,000원) 쪽 |
| 전동화 영업이익률 5% 미만 복귀 | 최근 개선이 가동 회복뿐이었음 | 성장 조건 기각 |
1차 판별 시점은 2026년 11월 중순 3분기보고서입니다. 순영업자산 대비 영업이익 증가(2년 구간)로 회사 전체 ROIIC가 12% 이상으로 오르는지 봅니다. 이익이 줄면 파업(일시)·환율 되돌림·구조 변화로 나눠 읽어야 하고, 로봇 매출이 합산되는 전동화 부문이 2분기(1,976억 원)보다 수백억 원 안쪽으로 늘면 "로봇은 수백억~1천억 원대"라는 판단이 맞는 쪽입니다. 2차 판별은 2027년 2~3월 결산·배당과 정기주총입니다.
자주 묻는 질문
Q1. 증권사 목표가는 8만~9만 원대인데 왜 이렇게 차이가 나나요?
한 증권사 계산을 나눠 보면 차이의 3분의 2가 "로봇 제조사로서의 재평가"로 배수를 50% 올린 부분이고, 3분의 1은 PBR을 ROE 14.6%가 쌓이는 자본에서도 유지된다고 본 부분입니다. 그 프리미엄을 빼면 계산은 이 글과 비슷해집니다.
Q2. 순현금이 시가총액의 31%인데 왜 더 싸다고 보지 않나요?
이미 계산에 100% 넣었습니다. 그런데도 폭이 +31~33%에 그치는 이유는 영업 쪽 ROIIC가 자본비용보다 낮아, 앞으로 쌓일 이익의 가치가 장부가만큼 크지 않기 때문입니다.
Q3. 수주가 계속 줄면 결국 매출도 줄지 않나요?
줄어듭니다. 다만 몇 년 늦게, 그리고 수주가 빠지는 몫(약 0.9조 원) 아래로 내려갔을 때부터입니다. 2023~25년에 쌓인 수주 덕분에 2030년까지는 매출이 늘고, 꺾일 수 있는 첫해는 2031년입니다.
Q4. 전동화·로봇 성장을 너무 보수적으로 본 것 아닌가요?
전동화 성장은 이미 ROIIC 실측에 들어 있습니다(상반기 이익 증가의 45%). 성장을 따로 높게 쳐 주려면 회사 전체의 재투자 수익률이 12% 이상으로 오른다는 증거가 필요하고, 3분기보고서부터 확인할 수 있습니다. 로봇은 규모가 공시되지 않아 기준 계산에서 뺐습니다.
정리
에스엘은 램프로 안정적으로 벌고, 2023~25년에 딴 수주 덕분에 2030년까지 매출이 늘 구조입니다. 다만 새로 넣은 자본의 수익률(세후 9.3~9.8%)이 자본비용(13%)보다 낮아 성장만으로는 값이 크게 오르지 않고, 번 돈은 배당을 늘린 뒤에도 연 2,000억 원씩 현금으로 쌓입니다.
쌓인 현금이 결국 주주에게 돌아온다고 보면 적정가치는 약 63,400~64,500원(9/23 종가 대비 +31~33%), 현 배당 정책만 보면 약 59,700~60,800원입니다. 그 차이를 가르는 것은 실적이 아니라 2027년 초 결산 배당과 주총의 자본 배치 결정입니다. 11월 중순 3분기보고서가 첫 확인 지점입니다.
⚠️ 이 글은 투자 판단을 대신하지 않습니다. 여기 나온 가격은 가정에 따라 달라지는 「예시 시나리오」이며, 특정 시점 매수·매도를 권유하지 않습니다. 본문 수치는 공시자료를 바탕으로 직접 정리했으며 옮기거나 계산하는 과정에서 오류가 있을 수 있습니다. 투자 결정과 책임은 투자자 본인에게 있습니다(작성 기준 2026-09-28).
📚 함께 읽으면 좋은 글
- 제이브이엠 주주환원 — 자사주 소각으로는 현금이 줄지 않습니다 (같은 ROIIC 방법론을 적용한 종목분석)
- 한미글로벌 적정주가는 성장을 가정할수록 낮아집니다 (재투자 수익률이 자본비용보다 낮을 때의 같은 구조)
- ROIC 투하자본이익률 — ROE만 보면 놓치는 '진짜 수익성'
📎 관련 자료
- DART 전자공시 — 에스엘 FY2025 사업보고서
- DART 전자공시 — 2026년 6월 반기보고서
- DART 전자공시 — 기업가치제고계획
- DART 전자공시 — 정기주주총회결과(2026-03-26)
- 에스엘 IR 자료 — 연간 수주(2020~2026년 상반기) · 모베드 판매 개시 보도(전자신문, 2026-09-21)